Tout savoir sur l'assurance emprunteur
Comprendre vos droits, vos garanties et le marché pour faire les meilleurs choix lors de votre projet immobilier.
Pourquoi est-elle exigée par les organismes prêteurs ?
Pourquoi est-elle exigée par les organismes prêteurs ?
Pour l'établissement prêteur, l'assurance emprunteur réduit fortement le risque de non-remboursement. Le prêt immobilier est :
- Un engagement long (entre 10 et 25 ans souvent) ;
- Avec des montants empruntés parfois élevés ;
- Exposé aux aléas de la vie pour l'emprunteur.
L'assurance rassure l'organisme prêteur et constitue une garantie financière essentielle, elle permet d'obtenir plus facilement un financement et améliore souvent les conditions du prêt.
Pourquoi est-elle indispensable pour vous ?
Vous contractez un prêt immobilier pour concrétiser un projet de vie. Mais que se passerait-il si, demain, un accident, une maladie grave ou un décès venait compromettre votre capacité à rembourser ? C'est précisément à cette question que répond l'assurance emprunteur.
Un filet de sécurité pour vous et vos proches
L'assurance emprunteur est un contrat qui garantit le remboursement de tout ou partie de votre crédit immobilier en cas d'événements imprévus affectant votre vie ou votre santé. Concrètement, si vous vous trouvez dans l'incapacité de faire face à vos mensualités, c'est l'assureur qui prend le relais protégeant ainsi votre patrimoine et préservant vos proches de lourdes conséquences financières.
Quelles garanties couvre-t-elle ?
Un contrat d'assurance emprunteur comprend généralement plusieurs niveaux de garanties :
– Décès
– PTIA
– Invalidité
– ITT
– Perte d'emploi
Pourquoi bien choisir son assurance emprunteur ?
Le coût de l'assurance peut représenter jusqu'à 30 % du coût total de votre crédit. Il est donc essentiel de comparer les offres et de ne pas se limiter au contrat groupe proposé par votre banque. Des garanties équivalentes peuvent être obtenues à des tarifs bien plus compétitifs auprès d'assureurs alternatifs.
Vos garanties face aux aléas de la vie
Depuis 2001, chaque réforme a renforcé votre autonomie face aux banques et aux assureurs. Aujourd'hui, vous n'êtes plus prisonnier d'un contrat imposé, mais acteur libre de vos choix.
Les évolutions législatives de l'assurance emprunteur
Depuis le début des années 2000, le cadre légal encadrant l'assurance emprunteur a profondément évolué, toujours dans le sens d'une plus grande liberté pour les emprunteurs.
Retour sur les grandes étapes de cette transformation réglementaire.
2001
Loi Murcef
Premier texte posant le principe de la délégation d'assurance : l'emprunteur peut souscrire son assurance auprès d'un organisme autre que sa banque.
2010
Loi Lagarde
Renforcement du droit à la délégation d'assurance dès la signature du prêt. La banque ne peut plus imposer son propre contrat sans justification, et aucune pénalité ne peut être appliquée.
2014
Loi Hamon
Possibilité de changer d'assurance emprunteur à tout moment au cours de la première année suivant la signature du contrat, sous réserve d'équivalence des garanties.
2017–2018
Amendement Bourquin (Loi Sapin 2)
Extension du droit de résiliation : au-delà de la première année, l'emprunteur peut changer d'assurance chaque année à la date anniversaire, avec un préavis de deux mois.
2022
Loi Lemoine
Révolution majeure : résiliation possible à tout moment, sans préavis ni frais. Suppression du questionnaire de santé pour les prêts inférieurs à 200 000 € remboursés avant 60 ans. Droit à l'oubli renforcé.
Ce que cela change concrètement pour vous
Avant 2010, les emprunteurs étaient totalement captifs du contrat proposé par leur banque. Aujourd'hui, grâce à ces réformes successives, chaque emprunteur dispose d'une liberté quasi totale pour choisir, comparer et changer d'assurance tout au long de la durée de son prêt.
La loi Lemoine représente l'aboutissement d'une évolution de plus de 20 ans : vous pouvez désormais changer d'assurance emprunteur à n'importe quel moment, sans condition de délai, sans frais de résiliation, et sans avoir à remplir un questionnaire médical dans certains cas. C'est votre droit, et il est important de le faire valoir.
Bon à savoir
Depuis la loi Lemoine (2022), vous êtes libre de choisir votre assureur et de changer de contrat à tout moment, sans frais.
Vous pouvez ainsi réaliser des économies significatives sur la durée totale de votre prêt — parfois plusieurs milliers d'euros.
Le marché immobilier français :
10 ans de transformations
Comprendre le marché immobilier, c'est aussi mieux appréhender les enjeux de l'assurance emprunteur. Voici les grandes tendances des dix dernières années.
2015 – 2021
une expansion inédite
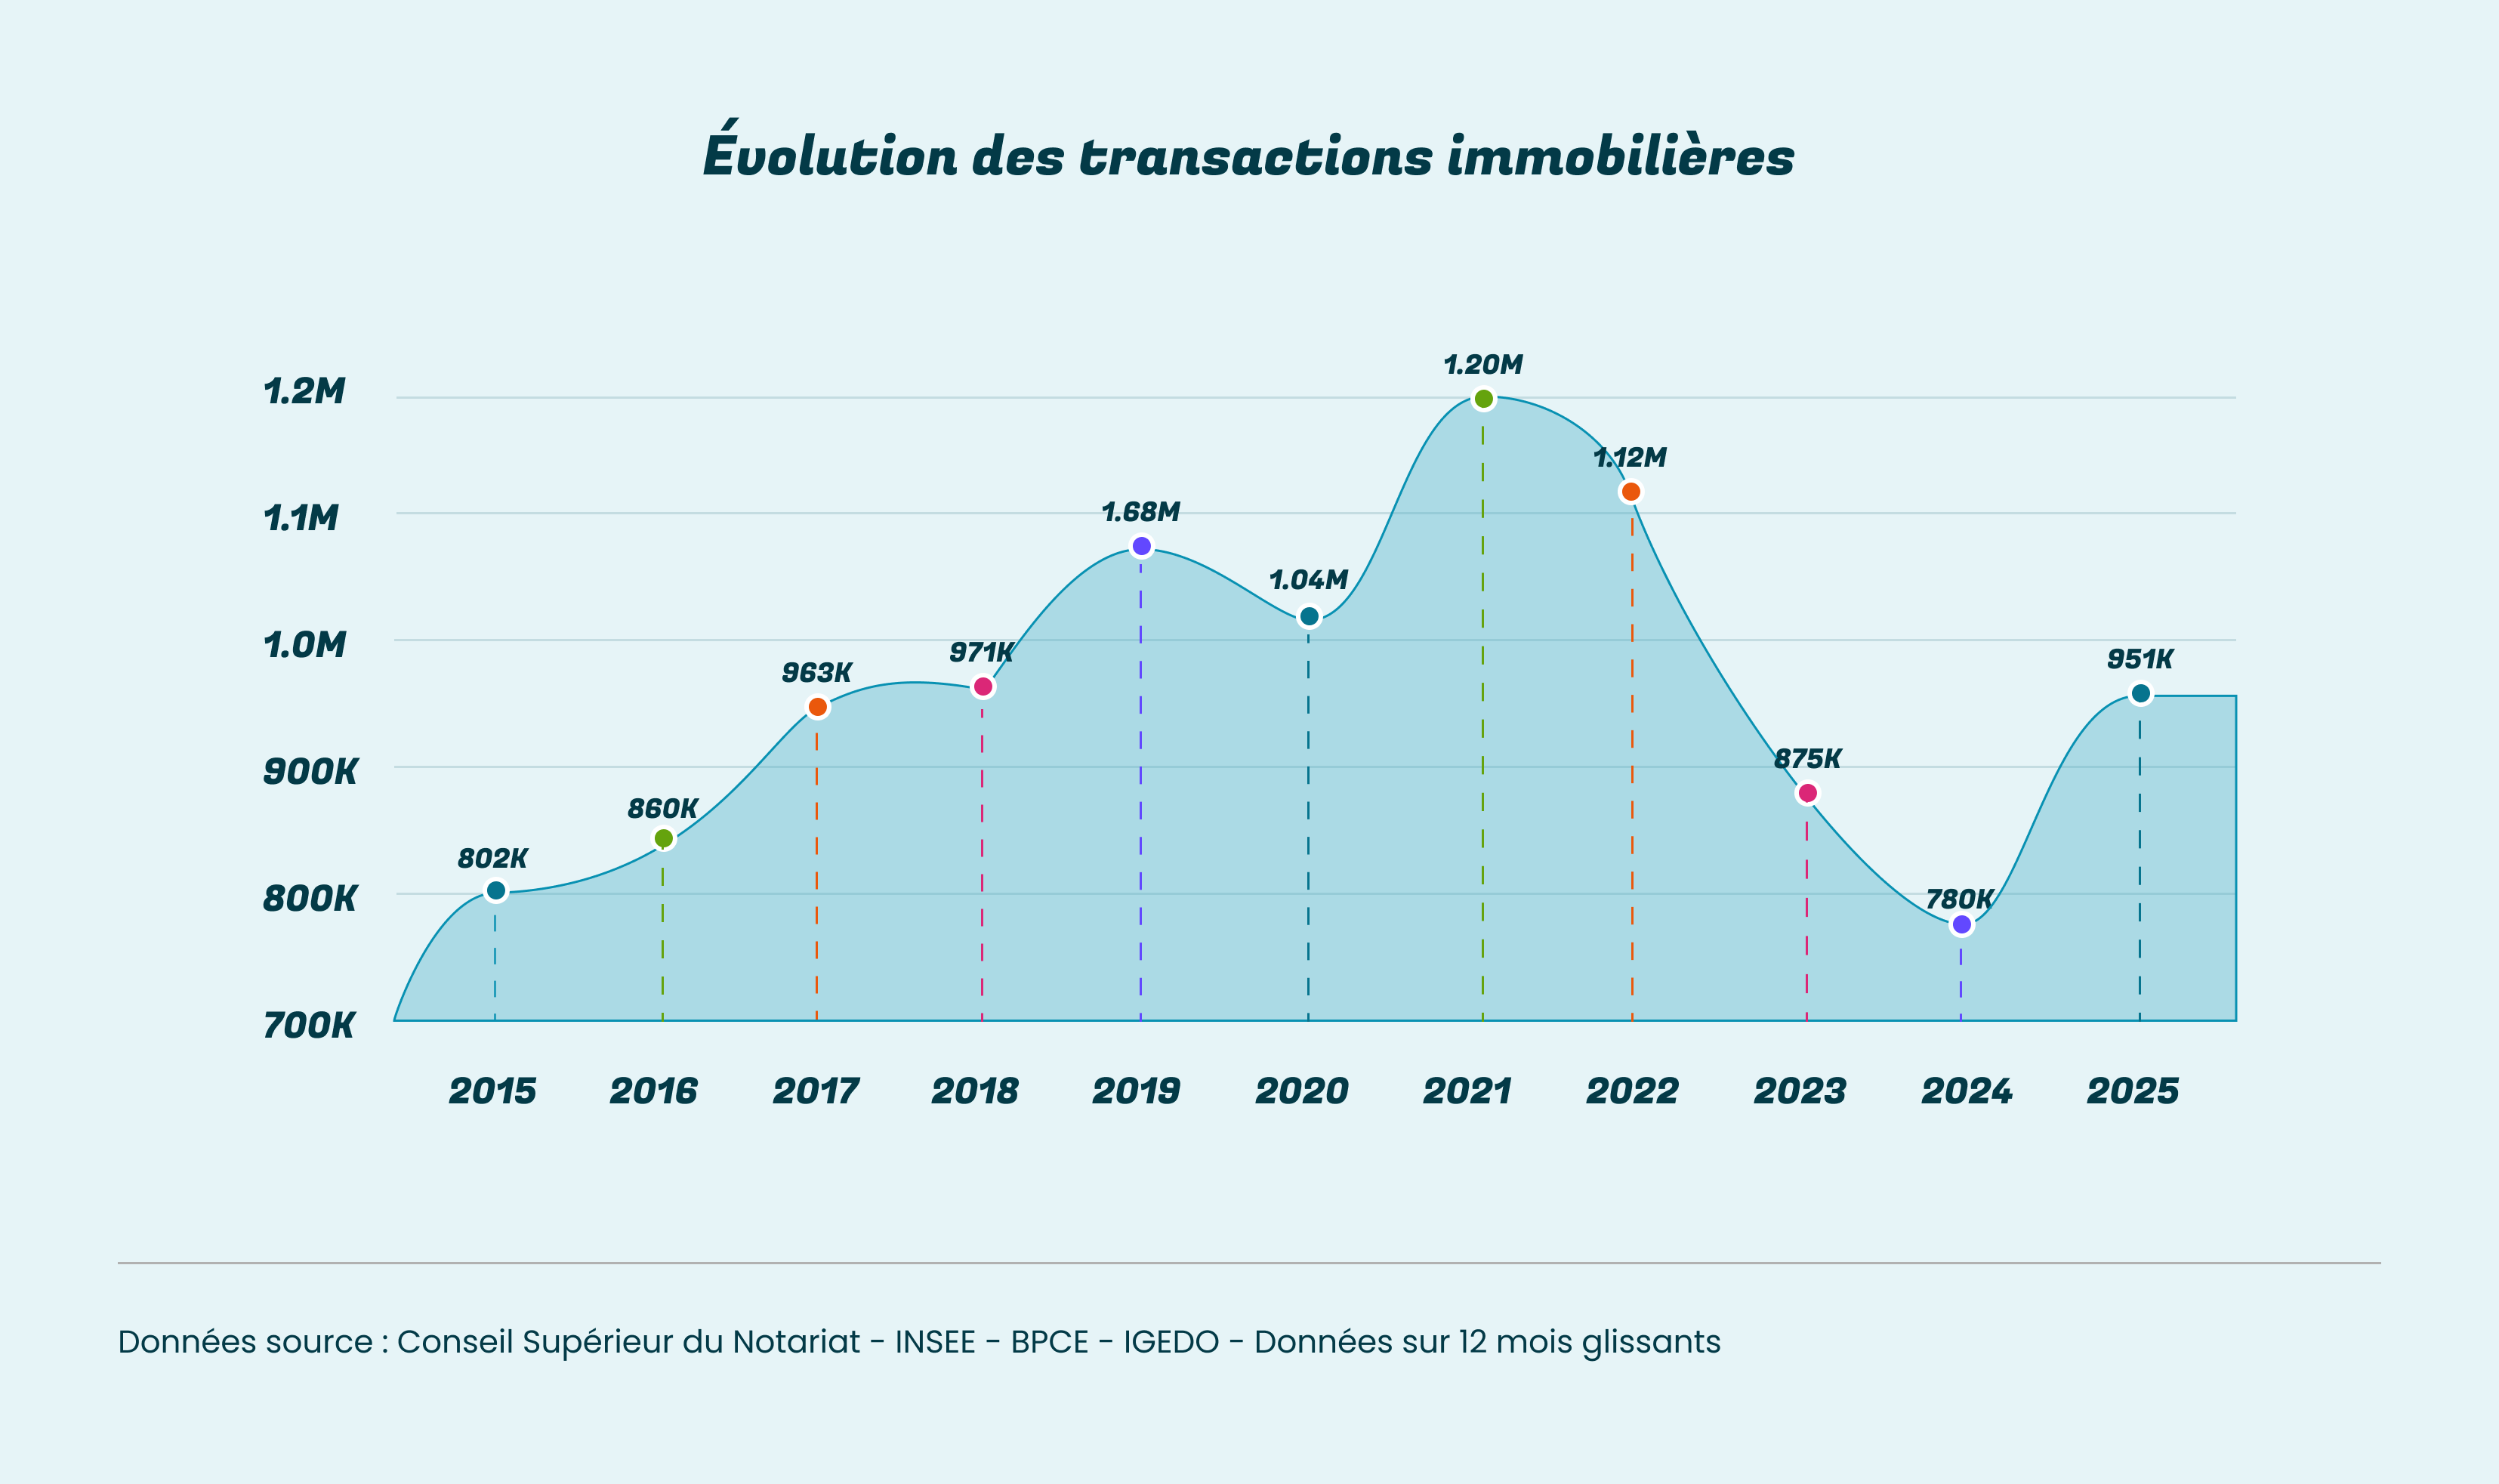
Porté par des taux historiquement bas, le marché a connu une croissance continue depuis 2015, culminant en 2021 à un record absolu de 1,2 million de transactions dans l'ancien. Les prix ont progressé dans la quasi-totalité des grandes agglomérations, tandis que le recours au crédit atteignait des niveaux sans précédent.
2022 – 2024
un retournement brutal
La remontée rapide des taux d'intérêt à partir de 2022 a cassé cette dynamique. En 2024, les ventes de logements anciens sont retombées autour de 780 000 unités — soit une chute de près de 38 % en trois ans — affectant l'ensemble des acteurs du marché.
2025 et après
les signes d'une reprise
La détente progressive des taux depuis début 2024 produit ses effets : les transactions remontent à environ 950 000 ventes sur douze mois à fin 2025, les primo-accédants reviennent sur le marché et le crédit à l'habitat repart à la hausse. La reprise reste toutefois inégale selon les territoires.
Les transactions immobilières
en France
Évolutions des ventes de logements anciens 2015 - 2025 (en milliers)